מיטב פנסיה מקיפה הלכה למקבלי קצבה
- מ.ה.12966
- מסלול השקעההלכתי / הלכה יהודית
- קהל מטרהכלל האוכלוסיה
- רמת סיכוןסיכון נמוךעד 25% מניות
- מיקום חודשי במסלולמקום 10 מתוך 17 במסלול הלכה יהודית
מיטב פנסיה מקיפה הלכה למקבלי קצבה מדורג במקום 8 מתוך 16 בקרנות פנסיה מקיפות במסלול הלכה יהודית לפי התשואה המדווחת ב־12 החודשים האחרונים (10.16%, במחצית העליונה); זהו מיקום תשואה בלבד, ללא התאמה לסיכון. דמי הניהול במיטב פנסיה מקיפה הלכה למקבלי קצבה הם 0.11% מצבירה ו־1.25% מהפקדה, לעומת 0.15% ו־1.44% בממוצע בקבוצה, בהתאמה.
מבוסס על דיווח אוגוסט 2026
תובנות על המסלול
הניתוח מבוסס על הנתונים הזמינים של המסלול לתקופת הדיווח אוגוסט 2026.
מה בולט בנתונים
- בהשוואה לקרנות פנסיה מקיפות במסלול הלכה יהודית, פער התשואה המדווחת הוא +0.28 נקודות אחוז. במקביל, הפער בדמי הניהול מהצבירה הוא -0.04 נקודות אחוז והפער בדמי הניהול מההפקדה הוא -0.19 נקודות אחוז. הרכיבים מוצגים בנפרד ואינם מהווים חישוב עלות אישית.
מה כדאי להביא בחשבון
- המסלול היה מעל ממוצע קבוצת ההשוואה ב־6 מתוך 12 החודשים שנבדקו; הנתון מציג תמונה מעורבת לאורך התקופה.
- החשיפה למניות עומדת על 19.75%; 16.58 נקודות אחוז מתחת לממוצע של המסלולים הדומים. זהו שינוי או פער מהותי שכדאי להביא בחשבון בהשוואת מאפייני ההשקעה.
תשואות ומדדי ביצוע
- תשואה לחודש הדיווח
- 0.72%
- תשואה מתחילת השנה
- 6.29%
- תשואה מצטברת ב-3 השנים האחרונות
- 33.99%
- תשואה מצטברת ב-5 השנים האחרונות
- 49.64%
- תשואה ממוצעת 3 שנים
- 10.24%
- תשואה ממוצעת 5 שנים
- 8.4%
- מדד שארפ ?
- 2.11
- אלפא ?
- 3.48%
- סטיית תקן ?
- 2.63%
דמי ניהול
- דמי ניהול מצבירה
- 0.11%
- דמי ניהול מהפקדה
- 1.25%
היקף נכסים
- סה"כ נכסים
- 132 מיליוני ש"ח
- גיוס בחודש האחרון
- 4 מיליוני ש"ח
- שיעור נכסים נזילים
- 94%
חשיפות ההשקעה
מקור: נתוני רשות שוק ההון.
אסטרטגיית ההשקעה
אופי ההשקעה במסלול
מיטב פנסיה מקיפה הלכה למקבלי קצבה הוא מסלול פנסיה של מיטב גמל ופנסיה בע"מ המנוהל בהתאם לכללי הלכה יהודית ולפיקוח ההלכתי החל על המוצר. הסינון ההלכתי משפיע על סוגי החברות, ניירות הערך והמכשירים שבהם ניתן להשקיע, אך אינו מגדיר רמת סיכון קבועה. רמת הסיכון נקבעת לפי הרכב הנכסים בפועל. בין נקודות הייחוס שמסייעות להבין את פיזור ההשקעות במסלול נמצאים MSCI ACWI, ת"א 125, מדד אג״ח ממשלתי כללי ו־U.S. 10-Year Treasury.
מה משפיע על התנהגות המסלול?
חשוב להפריד בין התאמה לכללים הלכתיים לבין מאפייני הסיכון הפיננסיים. יש להביא בחשבון גם את השפעת שערי המטבע. לצד בדיקת הפיקוח ההלכתי, יש לבחון את החשיפות כמו בכל מסלול אחר.
בשלב זה לא מוצג באתר ברקי תיאור מפורט של אסטרטגיית ההשקעה במסלול זה. אין בכך כדי להעיד שהגוף המנהל לא פרסם תיאור כזה. לצורך התרשמות כללית מאופי המסלול, ניתן לבחון את נתוני התשואות, דמי הניהול, חשיפות ההשקעה, היקף הנכסים ורמת הסיכון המוצגים בעמוד.
חשוב לדעת: הנתונים בעמוד מבוססים על דיווחי הגופים המנהלים ומאגרי המידע הרלוונטיים לתקופת הדיווח האחרונה הזמינה. הרכב ההשקעות, שיעורי החשיפה, היעדים ונתוני המסלול עשויים להשתנות מעת לעת בהתאם למדיניות הגוף המנהל ולתנאי השוק. המידע מובא כהסבר כללי בלבד ואינו מהווה ייעוץ השקעות, שיווק השקעות, ייעוץ או שיווק פנסיוני, המלצה לביצוע פעולה או תחליף להתאמה אישית. תשואות עבר אינן מבטיחות תשואות בעתיד.
השוואת תשואות למסלולים דומים
בחרו עד שני מסלולים נוספים מאותה קבוצת השוואה וראו אותם לצד המסלול הנוכחי, בלי לעזוב את העמוד.
ההשוואה מבוססת על חודשים משותפים שבהם קיימים נתונים לכל המסלולים המוצגים. תשואות עבר אינן מעידות על תשואות עתידיות ואינן מהוות המלצה אישית.
תשואות חודשיות לאורך זמן
הנתונים מציגים את התשואה שהשיגה הקופה בכל חודש ומאפשרים לבחון תקופות של עליות, ירידות ורצף ביצועים לאורך זמן.
במבט מהיר: החודש בעל התשואה הגבוהה ביותר בתקופה המוצגת היה אפריל 2026, עם תשואה של 2.34%. החודש בעל התשואה הנמוכה ביותר היה ספטמבר 2022, עם ירידה של 1.25%.
| חודש | תשואה חודשית |
|---|---|
| אוגוסט 2026 | +0.72% |
| יולי 2026 | +0.35% |
| יוני 2026 | +0.24% |
| מאי 2026 | +1.41% |
| אפריל 2026 | +2.34% |
| מרץ 2026 | -0.78% |
| פברואר 2026 | +0.51% |
| ינואר 2026 | +1.36% |
| חודש | תשואה חודשית |
|---|---|
| דצמבר 2025 | +0.54% |
| נובמבר 2025 | +0.93% |
| אוקטובר 2025 | +0.61% |
| ספטמבר 2025 | +1.52% |
| אוגוסט 2025 | +0.9% |
| יולי 2025 | +0.76% |
| יוני 2025 | +1.55% |
| מאי 2025 | +2.01% |
| אפריל 2025 | +0.89% |
| מרץ 2025 | -0.33% |
| פברואר 2025 | +0.36% |
| ינואר 2025 | +0.79% |
| חודש | תשואה חודשית |
|---|---|
| דצמבר 2024 | +0.31% |
| נובמבר 2024 | +1.46% |
| אוקטובר 2024 | +0.37% |
| ספטמבר 2024 | +1.42% |
| אוגוסט 2024 | +1.2% |
| יולי 2024 | +0.84% |
| יוני 2024 | +0.88% |
| מאי 2024 | +1.25% |
| אפריל 2024 | -0.15% |
| מרץ 2024 | +1.22% |
| פברואר 2024 | +1.13% |
| ינואר 2024 | +0.11% |
| חודש | תשואה חודשית |
|---|---|
| דצמבר 2023 | +1.21% |
| נובמבר 2023 | +2.19% |
| אוקטובר 2023 | -0.48% |
| ספטמבר 2023 | -0.17% |
| אוגוסט 2023 | +0.31% |
| יולי 2023 | +1.18% |
| יוני 2023 | +0.9% |
| מאי 2023 | +0.84% |
| אפריל 2023 | +1.02% |
| מרץ 2023 | +0.78% |
| פברואר 2023 | +0.11% |
| ינואר 2023 | +1.26% |
הצגת שנים קודמות
| חודש | תשואה חודשית |
|---|---|
| דצמבר 2022 | -0.38% |
| נובמבר 2022 | +0.91% |
| אוקטובר 2022 | +1.43% |
| ספטמבר 2022 | -1.25% |
| אוגוסט 2022 | +0.43% |
| יולי 2022 | +1.67% |
| יוני 2022 | -0.66% |
| מאי 2022 | -0.6% |
| אפריל 2022 | -0.04% |
| מרץ 2022 | +1.07% |
| פברואר 2022 | +0.2% |
| ינואר 2022 | -1.06% |
| חודש | תשואה חודשית |
|---|---|
| דצמבר 2021 | +0.83% |
| נובמבר 2021 | +0.72% |
| אוקטובר 2021 | +0.92% |
| ספטמבר 2021 | +0.55% |
הנתונים מבוססים על תשואות מדווחות לפי חודש הדיווח ואינם מעידים על תשואה עתידית.
אפיקי השקעה והרכב הנכסים
הטבלאות מציגות כיצד נכסי מיטב פנסיה מקיפה הלכה למקבלי קצבה מחולקים בין אפיקי השקעה, רמות נזילות ואזורים גאוגרפיים, בהתאם לדיווח האחרון הזמין.
נכון לאוגוסט 2026
| אפיק השקעה | שיעור מהנכסים |
|---|---|
| אג"ח מיועדות | 58.05% |
| אג"ח ממשלתיות סחירות | 31.97% |
| מזומנים ושווי מזומנים | 9.63% |
| נכסים אחרים | 0.37% |
| מניות, אופציות ותעודות סל מנייתיות | -0.02% |
| אפיק השקעה | שיעור מהנכסים |
|---|---|
| נכסים סחירים ונזילים | 64.05% |
| נכסים לא סחירים | 35.95% |
| אפיק השקעה | שיעור מהנכסים |
|---|---|
| נכסים בארץ | 90.92% |
| נכסים בחו"ל ובמט"ח | 9.08% |
| אפיק השקעה | שיעור מהנכסים |
|---|---|
| מזומנים ואג"ח ממשלתיות | 99.65% |
| השקעות בדירוג נמוך מ־BBB או ללא בטוחה מספקת | 0.37% |
| מניות, קרנות נאמנות ותעודות סל מנייתיות | -0.02% |
הנתונים מבוססים על דיווחי הגוף המנהל לרשות שוק ההון. ייתכנו פערים קלים בסכומים הכוללים עקב עיגול. ערכים שליליים עשויים להופיע בהתאם לאופן הדיווח ולפוזיציות נטו.
קרנות פנסיה מקיפות באותו מסלול השקעה
השוו בין קרנות פנסיה מקיפות במסלול הלכה יהודית לפי התשואה החודשית האחרונה, התשואה מתחילת השנה, תשואות ארוכות טווח ודמי ניהול מהצבירה.
בקבוצת ההשוואה נמצאו 17 קרנות פעילות. הקופה הנוכחית נמצאת במקום 10 לפי התשואה החודשית האחרונה. מוצגות 15 החלופות הראשונות.
המיקום מחושב לפי התשואה בחודש הדיווח האחרון ואינו מהווה דירוג כולל. תשואות עבר אינן מעידות על תשואות עתידיות.
להשוואת כל קרנות פנסיה מקיפותמוצרים שבדקתם לאחרונה
מה כדאי לבדוק עכשיו?
מחשבון תשואה לתקופה
בחרו חודש התחלה וחודש סיום — התשואה המצטברת תתעדכן אוטומטית על בסיס התשואות החודשיות המדווחות.
החישוב כולל חודשים מלאים בטווח שנבחר, באמצעות צבירה חודשית. הוא אינו כולל דמי ניהול, הפקדות, משיכות או עלויות נוספות, ואינו מעיד על תשואה עתידית.
טווח הנתונים הזמין הוא 202109 עד 202608.תנאי הלוואה כנגד קרן הפנסיה — מיטב גמל ופנסיה בע"מ
לפי המידע הזמין, מיטב גמל ופנסיה בע"מ מאפשר קבלת הלוואה כנגד כספים צבורים, בכפוף לסוג הכספים, למדיניות הגוף ולאישור פרטני. להלן התנאים הידועים לפי חלופות ההחזר הזמינות.
הלוואה כנגד כספים שאינם נזילים
שפיצר בריבית פריים — עד 60 חודשים
- שיעור מימון מרבי
- 30%
- במסלולים מנייתיים
- 30%
- ריבית
- פריים + 0.6%
- תקופת ההלוואה
- עד 60 חודשים
- סכום מינימלי
- 10,000 ₪
שפיצר בריבית פריים — עד 60 חודשים
- שיעור מימון מרבי
- 30%
- במסלולים מנייתיים
- 30%
- ריבית
- פריים + 0.6%
- תקופת ההלוואה
- עד 60 חודשים
- סכום מינימלי
- 100,000 ₪
התנאים, הריביות והזכאות עשויים להשתנות. לפני קבלת החלטה יש לקבל הצעה רשמית ועדכנית ישירות מהגוף המנהל; המידע אינו הצעת אשראי.
שאלות נפוצות
תשובות לשאלות נפוצות על המסלול, הנתונים המוצגים והנקודות שכדאי להכיר לפני קבלת החלטה.
מה עולה מהשוואת התשואה ושני רכיבי דמי הניהול?
פער התשואה לתקופה הוא +0.28 נקודות אחוז, פער דמי הניהול מהצבירה הוא -0.04 נקודות אחוז, ופער דמי הניהול מההפקדה הוא -0.19 נקודות אחוז. התשואה אינה מותאמת לסיכון, והעלות בפועל תלויה בנתוני החוסך.
האם ביצועי המסלול היו עקביים ביחס לעמיתים?
בכל חודש הושוותה תשואת המסלול לממוצע אותה קבוצת עמיתים. המסלול היה מעל הממוצע ב־6 מתוך 12 חודשים זמינים, ולכן מציג תמונה מעורבת לאורך התקופה.
האם החשיפה למניות במסלול חריגה ביחס למסלולים דומים?
החשיפה למניות עומדת על 19.75%. 16.58 נקודות אחוז מתחת לממוצע של המסלולים הדומים. חשיפה למניות היא רכיב סיכון מרכזי, אך אינה מגדירה לבדה את רמת הסיכון הכוללת של המסלול.
המשיכו לקרוא על קרנות פנסיה
מדריכים וכתבות שיעזרו לכם להעמיק בנושא, להבין את האפשרויות ולקבל החלטה מושכלת יותר.

משיכת קרן פנסיה ללא מס
משיכת קרן פנסיה ללא מס – מתי זה אפשרי? מדריך על תגמולים, פיצויים, מס 35%, מיעוט הכנסות, נכות, הוצאות רפואיות ומה לבדוק לפני משיכה.
קראו עוד ←
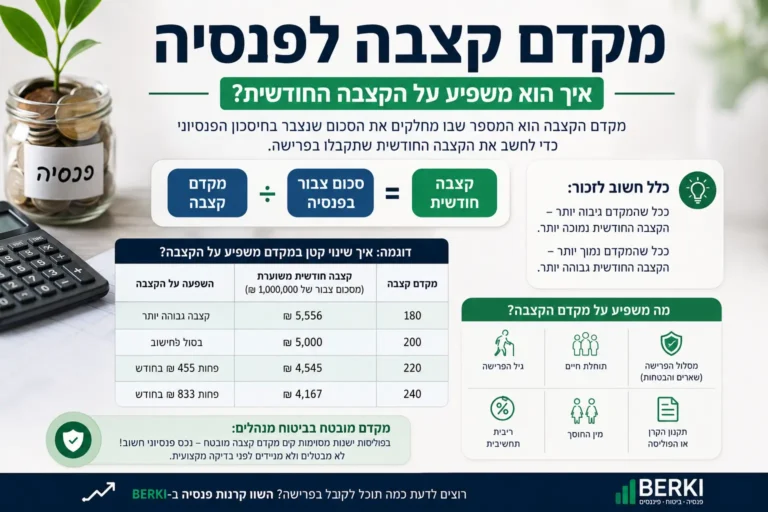
מקדם קצבה לפנסיה – איך הוא משפיע על הקצבה החודשית?
מקדם קצבה לפנסיה – איך הוא משפיע על הקצבה החודשית? מדריך עם נוסחת חישוב, דוגמאות, מקדם מובטח, ביטוח מנהלים ומה חשוב לבדוק לפני פרישה.
קראו עוד ←
פנסיה תקציבית – מי זכאי ומה חשוב לדעת
פנסיה תקציבית – מי זכאי ומה חשוב לדעת? מדריך על חישוב הקצבה, ותק, משכורת קובעת, זכויות שאירים, מס, פרישה וההבדל מול פנסיה צוברת.
קראו עוד ←