מניות חו"ל עלו ל־9.7% מתיק החיסכון: כך השתנו 2.36 טריליון שקל עד יולי
תיק החיסכון ארוך הטווח של הציבור הישראלי נראה ביולי 2026 שונה מזה שהיה בסוף 2025. המניות תופסות בו נתח גדול יותר, ובולטת במיוחד העלייה במשקל המניות בחו"ל. מנגד, משקלן היחסי של אג"ח ממשלתיות בישראל ושל נכסים פרטיים ולא־סחירים ירד.
בשורה התחתונה
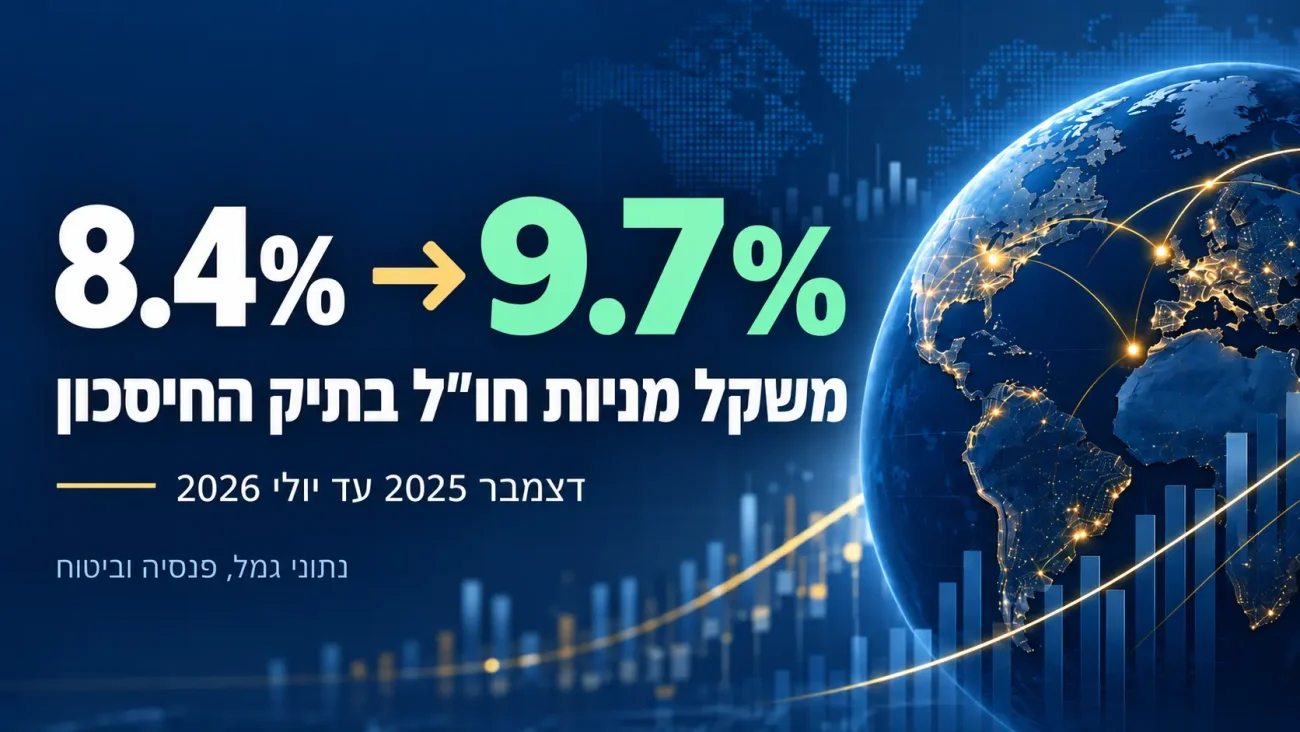
ניתוח Berki של 1,347,679 רשומות אחזקה רשמיות מגמל־נט, פנסיה־נט וביטוח־נט מצביע על כך שבין דצמבר 2025 ליולי 2026 עלה משקל המניות בחו"ל מ־8.414% ל־9.706% מכלל הנכסים. שווי ההחזקה באפיק גדל באותה תקופה מכ־181.7 מיליארד שקל לכ־229.5 מיליארד שקל — תוספת של כ־47.8 מיליארד שקל.
חשוב לקרוא נכון את המספרים: תוספת של 47.8 מיליארד שקל לשווי ההחזקה אינה שקולה להזרמה של 47.8 מיליארד שקל למניות בחו"ל.
שוויו של אפיק בתוך תיק השקעות יכול להשתנות בגלל רכישות ומכירות, ביצועי נכס הבסיס, שינויי מטבע, הפקדות ומשיכות וגידול כללי בהיקף הכסף המנוהל. לכן הניתוח בוחן במקביל גם את השווי הכספי וגם את המשקל היחסי של כל אפיק בתיק.
גם העוגה כולה גדלה
ההבחנה בין שווי לבין משקל חשובה במיוחד משום שגם כלל הנכסים המנוהלים גדל לאורך התקופה. מהנתונים עולה כי היקף הנכסים שנכללו בניתוח גדל בקירוב מכ־2.16 טריליון שקל בסוף 2025 לכ־2.365 טריליון שקל ביולי 2026 — תוספת של כ־205 מיליארד שקל, או כ־9.5%.
המשמעות היא שאפיק יכול להציג תוספת של מיליארדי שקלים ובכל זאת לאבד נתח מהתיק אם הוא גדל לאט יותר משאר השוק. זה בדיוק מה שנראה בהמשך בנכסים הפרטיים, בקרנות האלטרנטיביות ובאשראי הפרטי.
כך השתנה תיק החיסכון מאז סוף 2025
שינוי במשקל היחסי מתוך כלל הנכסים, מדצמבר 2025 עד יולי 2026
מניות חו"ל: השינוי הרחב ביותר
העלייה במניות בחו"ל אינה נובעת מקבוצה קטנה של קופות. ביולי נמצאה חשיפה כזו ב־909 קופות וקרנות של 62 גופים מנהלים, המייצגות כ־96.7% מהנכסים שנבדקו.
גם מבחן "אוכלוסייה קבועה" מחזק את הממצא. כאשר בוחנים רק 1,196 קופות שהיו קיימות לאורך כל שמונת חודשי ההשוואה, העלייה במשקל מניות חו"ל גדולה אף יותר — כ־1.50 נקודות אחוז. בכך מצטמצמת האפשרות שהממצא נוצר רק בגלל כניסה או יציאה של מוצרים מהמדגם.
גם המסלול החודשי מצביע על שינוי שאינו מוגבל לחודש בודד: 8.414% בדצמבר, 8.701% בינואר, 8.685% בפברואר, 8.498% במרץ, 8.732% באפריל, 8.914% במאי, 9.684% ביוני ו־9.706% ביולי. בהשוואה של 12 חודשים העלייה מגיעה לכ־1.97 נקודות אחוז.
עם זאת, גם עלייה במשקל אינה שקולה בהכרח להחלטת השקעה אקטיבית. אם מניות חו"ל עולות מהר יותר מנכסים אחרים, משקלן בתיק יכול לעלות גם ללא רכישות נטו בהיקף זהה. הנתונים כן מאפשרים לקבוע כי נכון ליולי, החשיפה המדווחת למניות בחו"ל תפסה חלק גדול משמעותית יותר מתיק החיסכון של הציבור.
העלייה חוצה כמעט את כל מוצרי החיסכון
הפירוק לפי סוג מוצר מראה שהשינוי אינו מאפיין רק את הפנסיה או רק את קופות הגמל.
| סוג מוצר | שווי מניות חו"ל ביולי | משקל ביולי | שינוי מאז דצמבר |
|---|---|---|---|
| קרנות פנסיה | 132.6 מיליארד ₪ | 10.43% | עלייה של 1.51 נקודות אחוז |
| קרנות השתלמות | 46.8 מיליארד ₪ | 9.02% | עלייה של 1.09 נקודות אחוז |
| קופות גמל | 33.8 מיליארד ₪ | 7.62% | עלייה של 0.92 נקודות אחוז |
| קופות גמל להשקעה | 11.6 מיליארד ₪ | 11.81% | עלייה של 0.82 נקודות אחוז |
איפה העלייה במניות חו"ל הייתה החדה ביותר?
שינוי במשקל החשיפה, מדצמבר 2025 עד יולי 2026
גם בתוך המוצרים עצמם קיימים פערים. במסלולי הפנסיה, לדוגמה, החשיפה למניות חו"ל במסלול הכללי עלתה בכ־1.44 נקודות אחוז. במסלולים לבני עד 50 העלייה הגיעה לכ־2.04 נקודות, במסלולי יעד לפרישה לכ־2.80 נקודות ובמסלולי מניות לכ־2.78 נקודות. להרחבה על בניית חשיפה מנייתית מפוזרת אפשר לקרוא גם את המדריך על תיק מניות.
הפירוק הזה חשוב משום שהממוצע של כל שוק החיסכון אינו בהכרח משקף את מה שקורה במסלול שבו נמצא החוסך הספציפי. לכן נכון להשוות ב־Berki בין מסלולים המשתייכים לאותה קבוצת מוצר ורמת סיכון, ולא להסתפק בממוצע הכולל.
ומה עשו הגופים הגדולים?
גם בין הגופים המנהלים נמצאו הבדלים משמעותיים. בהראל פנסיה וגמל הגיע שווי מניות חו"ל ביולי לכ־42.3 מיליארד שקל, כ־13.47% מהנכסים שנבדקו אצל הגוף, לאחר עלייה של כ־3.80 נקודות אחוז מאז דצמבר.
במנורה מבטחים פנסיה וגמל עמד השווי על כ־65.9 מיליארד שקל, כ־16.82% מהנכסים, לאחר עלייה של כ־1.65 נקודות אחוז. בהפניקס פנסיה וגמל נרשמה עלייה דומה של כ־1.64 נקודות אחוז.
אלטשולר שחם ממחישה היטב מדוע צריך להפריד בין סכום כספי לבין משקל בתיק: שיעור החשיפה למניות חו"ל עלה בכ־0.52 נקודת אחוז, אף שהשווי הכספי שיוחס לאפיק ירד בכ־1.6 מיליארד שקל.
הסתייגות להשוואת מנהלים: לכל גוף תמהיל שונה של פנסיה, גמל, השתלמות ומסלולי השקעה. לכן נתון ברמת הגוף כולו אינו שקול להשוואה בין שני מסלולים זהים. להשוואה צרכנית עדיף לבחון גופים בתוך אותה קבוצת מוצר ומסלול.
אין "בריחה מישראל": גם מניות ישראל התחזקו
העלייה במניות חו"ל אינה מספרת סיפור של יציאה חד־כיוונית מהשוק הישראלי. גם משקל המניות בישראל עלה בתקופה שנבדקה: מ־15.572% בדצמבר ל־16.227% ביולי — עלייה של כ־0.66 נקודת אחוז. שווי ההחזקה גדל בכ־47.4 מיליארד שקל.
אלא שכאן המסלול החודשי הרבה פחות חלק. משקל המניות בישראל טיפס עד 17.526% במאי, ירד ל־15.964% ביוני וחזר ל־16.227% ביולי. לכן נכון יותר לתאר זאת כעלייה מצטברת מאז סוף 2025, ולא כמגמת עלייה רציפה.
גם כאן הפירוק לפי מוצרים חושף הבדלים: בקופות גמל להשקעה הגיע משקל המניות בישראל ביולי לכ־23.1%, לאחר עלייה של כ־3.67 נקודות אחוז מאז דצמבר. בקופות הגמל ובקרנות ההשתלמות נרשמו עליות של כ־1.30 נקודות, בעוד שבפנסיה נרשמה דווקא ירידה קלה של כ־0.13 נקודת אחוז.
הפרדוקס של הנכסים הפרטיים: עוד 11 מיליארד שקל — אבל פחות מהתיק
אחד הממצאים המעניינים ביותר בניתוח נמצא דווקא מחוץ לשוק הסחיר. שווי הנכסים הפרטיים והלא־סחירים עלה מכ־282.6 מיליארד שקל בדצמבר לכ־293.8 מיליארד שקל ביולי — גידול של כ־11.2 מיליארד שקל.
ובכל זאת, חלקם מתוך כלל התיק ירד מ־13.087% ל־12.425%. כלומר, אין כאן עדות ליציאה כספית מהנכסים הפרטיים: הסכום המוחזק בהם גדל, אך הוא גדל לאט יותר מסך נכסי החיסכון ולכן משקלם היחסי נשחק בכ־0.66 נקודת אחוז. בהשוואה של 12 חודשים הירידה במשקל מגיעה לכ־1.69 נקודות אחוז.
יותר כסף לא בהכרח אומר יותר משקל
שלושה אפיקים שבהם השווי עלה — אבל חלקם היחסי בתיק ירד
נכסים פרטיים ולא־סחירים
קרנות אלטרנטיביות
אשראי פרטי
אותה תופעה נראית בקרנות האלטרנטיביות: השווי עלה בכ־7.7 מיליארד שקל, אך משקלן ירד מ־7.923% ל־7.560%. באשראי הפרטי נוספו כ־1.8 מיליארד שקל, אך חלקו ירד מ־3.689% ל־3.447%.
בקרנות האלטרנטיביות חשוב גם לא למהר ולהכריז על מגמת יציאה. משקלן ירד עד 6.895% במאי, אך עלה ל־7.349% ביוני ול־7.560% ביולי. כלומר, בשלושת החודשים האחרונים של החלון נרשמה דווקא התאוששות.
אג"ח ממשלתיות בישראל איבדו נתח
באג"ח ממשלתיות בישראל השינוי בולט גם ללא גידול משמעותי בשווי. משקל האפיק ירד מ־8.543% בדצמבר ל־7.785% ביולי — ירידה של כ־0.76 נקודת אחוז. בהשוואה של 12 חודשים הירידה מגיעה לכ־1.55 נקודות אחוז.
השווי הכספי עצמו כמעט לא השתנה — ירידה של כ־394 מיליון שקל בלבד — בזמן שסך השוק גדל משמעותית. לכן עיקר הסיפור כאן הוא שחיקה במשקל היחסי של האג"ח הממשלתיות המקומיות בתוך תיק שהתרחב. מי שבוחן את תפקיד האג"ח והנכסים התנודתיים פחות בתיק יכול להיעזר גם במדריך על תיק השקעות סולידי.
במקביל נרשמה תנועה בכיוון ההפוך באג"ח ממשלתיות בחו"ל: משקלן עלה מ־1.162% ל־1.450%, תוספת של כ־0.29 נקודת אחוז, ושווין גדל בכ־9.2 מיליארד שקל.
אין די בנתונים האלה כדי לקבוע שהכסף "עבר" מאג"ח ממשלתיות בישראל לאג"ח בחו"ל. לשם כך נדרשים נתוני זרימות מפורטים. אפשר לומר כי התרחשו שתי מגמות מקבילות בהרכב התיק: ירידה במשקל האג"ח הממשלתיות המקומיות ועלייה במשקל המקבילה בחו"ל.
אז האם תיק החיסכון הפך למסוכן יותר?
התמונה הכוללת מצביעה על כך שהמניות — בישראל ובחו"ל — תפסו ביולי חלק גדול יותר מהתיק מאשר בסוף 2025, ואילו אג"ח ממשלתיות בישראל וכמה מרכיבי השקעה פרטיים איבדו ממשקלם.
מכאן ועד לקביעה שמנהלי החיסכון "העלו סיכון" הדרך עדיין ארוכה. חלק מהשינוי במשקלים יכול לנבוע מביצועי נכסי הבסיס עצמם ולא מהחלטות הקצאה. בחלק מהמסלולים קיימים גם נגזרים, בטוחות ומבני השקעה שמקשים להסיק את מלוא החשיפה הכלכלית מנתון חשבונאי יחיד, והמסלולים השונים כפופים למדיניות השקעה שונה מלכתחילה.
מבחינת החוסך, עם זאת, יש משמעות לשינוי בתמהיל: גם כששם המסלול נשאר "כללי", הרכב הנכסים שבתוכו אינו קבוע. ככל שהמניות תופסות חלק גדול יותר, התיק עשוי להיות רגיש יותר לשוקי המניות; וככל שהחשיפה בחו"ל עולה, גם השפעת השווקים הגלובליים והמטבע עשויה להיות משמעותית יותר. המדריך איך בונים תיק השקעות מסביר כיצד מחברים בין מטרה, טווח זמן, פיזור ורמת סיכון.
רוצים לבדוק מה קורה במסלול שלכם?
ב־Berki אפשר להשוות תשואות, דמי ניהול, היקף נכסים ומסלולים דומים על בסיס הנתונים המדווחים.
מה כדאי לבדוק בחודשים הבאים?
נתוני יולי מספקים תמונת מצב עדכנית לדיווחי האחזקות שנכללו במחקר, אבל כמה מהשינויים עדיין דורשים מעקב. בקרנות האלטרנטיביות, למשל, הירידה מאז דצמבר מתקיימת לצד התאוששות בחודשים יוני ויולי. גם מניות ישראל הציגו תנודתיות חדה בין מאי, יוני ויולי.
העלייה במשקל מניות חו"ל רחבה יותר: היא מתקיימת על פני מספר מוצרי חיסכון ונשמרת גם כאשר בוחנים אוכלוסייה קבועה של קופות. השאלה המעניינת בחודשים הבאים תהיה האם החשיפה תישאר ברמה הגבוהה יותר — או שחלק מהשינוי יתברר כתוצאה של תנודות בשווקים ובמטבע.
איך נערך הניתוח?
ניתוח Berki מבוסס על 1,347,679 רשומות אחזקה רשמיות מגמל־נט, פנסיה־נט וביטוח־נט. מאגר המחקר מכסה 31 חודשים רצופים, מינואר 2024 ועד יולי 2026, וכולל 1,372 קופות וקרנות ו־67 גופים מנהלים.
ההשוואה המרכזית בכתבה היא בין דצמבר 2025 ליולי 2026. בנוסף נבדקו חלונות של שלושה, שישה ו־12 חודשים ואוכלוסייה קבועה של 1,196 קופות שהתקיימו בכל שמונת חודשי החלון.
לכל אפיק נבחנו בנפרד השווי הכספי וחלקו היחסי מתוך כלל הנכסים. הנתונים אינם כוללים פירוק מלא של זרימות נטו לכל אפיק, ולכן אין לייחס אוטומטית שינוי בשווי או במשקל לרכישות ומכירות שביצעו מנהלי ההשקעות.
המידע בכתבה הוא מידע כללי המבוסס על נתונים מדווחים ואינו מהווה ייעוץ השקעות, ייעוץ פנסיוני או המלצה לביצוע פעולה במוצר פיננסי או פנסיוני.
לא נמצאו כותרות בעמוד הזה


