תיקון 190 – השוואה מול פוליסת חיסכון, קרן כספית ופיקדון בנקאי
אתם בגיל 60 ויש לכם הון פנוי - ירושה, תמורת מכירת נכס או חיסכון שנצבר לאורך שנים. השאלה המרכזית: היכן להחזיק את הכסף? פיקדון בנקאי? פוליסת חיסכון? קרן כספית? או אולי תיקון 190?
כל אפיק מציע תמהיל שונה של מס, תשואה ונזילות. ההשוואה הבאה תעזור לכם לקבל החלטה מושכלת.
תיקון 190 או פוליסת חיסכון – איפה רוב האנשים טועים?
רבים בוחרים פוליסת חיסכון רק כי היא מרגישה פשוטה יותר, בלי לבדוק האם הם מוותרים על יתרון מס משמעותי. אחרים נכנסים לתיקון 190 רק בגלל ההבטחה ל-15% או 0% מס, אבל לא בודקים אם הם בכלל עומדים בתנאי הזכאות המלאים.
הבחירה הנכונה לא מתחילה במוצר - אלא בפרופיל האישי שלכם: גיל, קצבה מזכה, רמת נזילות נדרשת, אופק השקעה, וגובה ההון הפנוי.
לפני שמשווים בין האפיקים, כדאי להבין את הבסיס: מה זה תיקון 190
סקירה מהירה של כל אפיק
| אפיק | מס רווחי הון | נזילות | תשואה פוטנציאלית | ביטוח / הגנה |
|---|---|---|---|---|
| תיקון 190 (קצבה) | 0% (פטור מלא) | נזיל, עם מס | בינונית–גבוהה | אפשרי |
| תיקון 190 (הון) | 15% על הרווח הנומינלי, בכפוף לתנאי המשיכה | נזיל | בינונית–גבוהה | אפשרי |
| פוליסת חיסכון | 25% על הרווח הריאלי, בכפוף לדין | נזיל | בינונית–גבוהה | אפשרי |
| קרן כספית | 25% על הרווח הריאלי, בכפוף לדין | גבוהה מאוד | נמוכה (קצרת טווח) | אין |
| פיקדון בנקאי | 15% על ריבית* | מוגבלת לתקופה | נמוכה–בינונית | התחייבות הבנק; אין ביטוח פיקדונות סטטוטורי |
* בפיקדון שקלי לא צמוד המס הוא בדרך כלל 15% על הריבית הנומינלית; בפיקדון צמוד חלים כללים אחרים. ייתכנו הקלות בהתאם לדין ולנסיבות האישיות.
אז מה עדיף – תיקון 190 או פוליסת חיסכון?
זו אחת השאלות הנפוצות ביותר אצל חוסכים בגיל 60 ומעלה. התשובה תלויה בארבעה פרמטרים מרכזיים:
- האם קיימת קצבה מזכה ממקור אחר
- מה גובה הסכום שאתם מתכננים להשקיע
- האם אתם צריכים נזילות מיידית או יכולים לחשוב לטווח ארוך
- מהי רמת הסיכון שאתם מוכנים לקחת
במקרים רבים, לא מדובר בבחירה של "או או", אלא בבניית שילוב נכון בין כמה אפיקים.
תיקון 190 - כיצד משווים את המיסוי
בפוליסת חיסכון המס הוא בדרך כלל 25% על הרווח הריאלי. במשיכה הונית של כספי קצבה מוכרת לפי תיקון 190, בכפוף לתנאים, המס הוא 15% על הרווח הנומינלי. קצבה מוכרת לאחר גיל 60 עשויה להיות פטורה ממס. מאחר שבסיסי המס שונים, יתרון המס תלוי גם באינפלציה ואינו מובטח.
עם זאת, חשוב לזכור: ההפרש מוחשי בעיקר לחוסכים עם צבירות גדולות ורווחים משמעותיים. למי שמחזיק סכום נמוך - ההבדל המיסויי פחות דרמטי.
לפני בחירת האפיק, חשוב להכיר את היתרונות והחסרונות של תיקון 190
כמה כסף אפשר לחסוך מהבחירה הנכונה?
להמחשה בלבד: נניח שהופקדו 1,000,000 ש"ח, נצבר רווח של 300,000 ש"ח והאינפלציה המצטברת הייתה 0%, כך שהרווח הנומינלי שווה לרווח הריאלי. נניח גם שמתקיימים תנאי המשיכה ההונית לפי תיקון 190 ושכל הסכום הרלוונטי מסווג כקצבה מוכרת:
- בפוליסת חיסכון: מס של 25% על הרווח הריאלי - כ-75,000 ש"ח
- בתיקון 190 במשיכה כהון: מס של 15% על הרווח הנומינלי - כ-45,000 ש"ח
בהנחות אלה בלבד, הפער הוא כ-30,000 ש"ח. אינפלציה חיובית מקטינה את בסיס המס הריאלי בפוליסת החיסכון, ולכן עשויה לצמצם את הפער ואף להפוך אותו. יש להשוות גם דמי ניהול, סיכון, נזילות ונסיבות אישיות.
פוליסת חיסכון - גמישות מרבית
פוליסת חיסכון אינה מוגבלת לגיל 60+ ואינה מצריכה קצבה מזכה. ניתן להפקיד ולמשוך בכל עת ללא תנאים מוקדמים - ראו גם: כל מה שצריך לדעת על פוליסת חיסכון.
פוליסות חיסכון מוצעות על ידי חברות ביטוח ומציעות מגוון מסלולי השקעה - ממסלול מנייתי עד מסלול אג"ח. דמי הניהול נמוכים בדרך כלל (0.4%–0.8%), ואין עמלות כניסה ויציאה.
קרן כספית - בטוח ונזיל, אך תשואה מוגבלת
קרן כספית היא מכשיר לטווח קצר המשקיע בפיקדונות בנקאיים קצרי-מועד ואגרות חוב קצרות. היתרון הגדול: נזילות מלאה בכל יום עסקים. החיסרון: התשואה קשורה לריבית בנק ישראל - שעשויה לרדת בטווח הארוך. להשוואה מול שירות השקעות אישי, ראו ניהול תיקים מול קרן כספית.
קרן כספית אינה מתחרה ישירה לתיקון 190 - היא מתאימה לכסף שיצטרך להיות נגיש בטווח של חודשים עד שנה, לא לחיסכון ארוך-טווח. להסבר בסיסי על מבנה המוצר והסיכונים שלו, ראו מהי קרן כספית.
פיקדון בנקאי - בטוח אך מוגבל
פיקדון שקלי בבנק מציע התחייבות של הבנק להחזר בהתאם לתנאי הפיקדון; בישראל אין ביטוח פיקדונות סטטוטורי המבטיח כיסוי של 250,000 ש"ח - אך בתמורה מגביל את הנזילות לתקופת הפיקדון ומציע תשואה נמוכה יחסית. כמו כן, הפיקדון אינו מאפשר השקעה בשוק ההון ולכן לא מנצל פוטנציאל צמיחה ארוך-טווח. להשוואה מפורטת בין שתי החלופות, קראו קרן כספית או פיקדון בנקאי.
מתי עדיף כל אפיק?
| מצב | האפיק המומלץ |
|---|---|
| גמלאי עם קצבה מזכה, הון גדול, אופק ארוך | תיקון 190 (קצבה) - פטור מלא ממס |
| גמלאי ללא קצבה מזכה, רוצה גמישות | לבחון פוליסת חיסכון וחלופות נזילות; משיכה הונית לפי תיקון 190 מחייבת בדיקת קצבה מזערית |
| פחות מגיל 60 / צריך נזילות גבוהה | פוליסת חיסכון |
| כסף לטווח קצר (עד שנה) | קרן כספית / פיקדון |
| שמרן מאוד, מעדיף ביטחון מלא | פיקדון בנקאי |
אסטרטגיה מומלצת: שילוב בין האפיקים
אחת מהאסטרטגיות הנפוצות בקרב משקיעים בגיל 60+ היא פיצול ה"כיסים": חלק גדול מהכסף (60%–70%) בתיקון 190 לניצול מרבי של הטבת המס, כ-20% בפוליסת חיסכון לנזילות, וכ-10%–20% בקרן כספית / פיקדון לצרכים שוטפים.
אסטרטגיה זו מאפשרת מיצוי הטבת המס תוך שמירה על גמישות ונזילות.
שאלות נפוצות
האם ניתן לפצל הפקדה בין תיקון 190 לפוליסת חיסכון?
כן, אין כל מניעה חוקית. ניתן להפקיד חלק בתיקון 190 וחלק בפוליסת חיסכון - ואפילו לנהל שניהם אצל אותו מנהל.
האם פוליסת חיסכון יכולה לפעול כחלופה לתיקון 190?
לא לגמרי - פוליסת חיסכון אינה מציעה פטור ממס רווחי הון. היא כלי מצוין אך אינה שקולה מבחינה מיסויית.
לא בטוחים אם עדיף לכם תיקון 190, פוליסת חיסכון או שילוב ביניהם? נשווה עבורכם בין האפיקים לפי גובה ההון, צרכי הנזילות והטבת המס האפשרית.
לקבלת השוואה אישיתלמידע רשמי נוסף, ניתן לעיין באתר רשות שוק ההון .
לא נמצאו כותרות בעמוד הזה
צח ברקי
כתבות נוספות בנושא קופות גמל
מדריכים וכתבות נוספים שיכולים לעזור לכם להעמיק בנושא ולקבל החלטה מושכלת יותר.
משיכת קופת גמל ללא מס
משיכת קופת גמל ללא מס – מתי זה אפשרי? מדריך על כספי תגמולים, פיצויים, קופת גמל להשקעה, תיקון 190, פטורים, מס 35% ומה לבדוק…
קראו עוד ←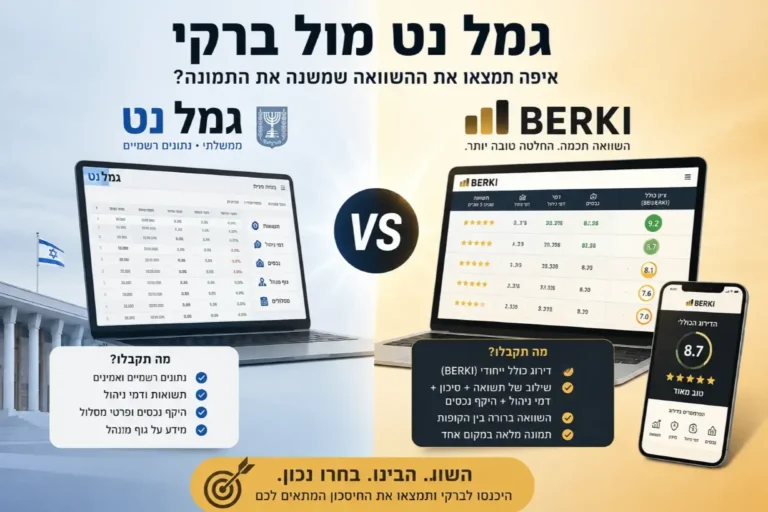
גמל נט מול ברקי: למה נתונים רשמיים הם רק השלב הראשון בבחירת קופה
גמל נט מציג נתונים רשמיים על קופות גמל וקרנות השתלמות, אך לא מדרג או מפרש אותם. כך ברקי מוסיפה דירוג משולב לפי תשואה, סיכון,…
קראו עוד ←
מסלול הלכה קופת גמל – השוואת תשואות ודמי ניהול
מסלול הלכה בקופת גמל מנוהל בהתאם להלכה היהודית. השוואת תשואות, דמי ניהול ובתי ההשקעות המובילים במסלול הכשר.
קראו עוד ←


