תיקון 190 – יתרונות מול חסרונות: האם זה מתאים לכם?
תיקון 190 נחשב לאחת מהטבות המס הטובות ביותר לגמלאים בישראל - אך כמו כל מכשיר פיננסי, הוא אינו מתאים לכולם. לפני שממהרים להפקיד, חשוב להבין בדיוק מה מקבלים, מה מוותרים ולמי באמת כדאי להיכנס למסגרת זו.
במדריך זה נבחן את היתרונות, החסרונות וההתאמה של תיקון 190 למצבים שונים.
תיקון 190 – האם זה בכלל כדאי לכם?
אם אתם שואלים "האם כדאי להיכנס לתיקון 190?" התשובה היא: תלוי. עבור חלק מהחוסכים זו יכולה להיות אחת מהחלטות המס המשתלמות ביותר בפרישה, ועבור אחרים זו הטבה חלקית בלבד.
- כן: אם אתם בני 60+, יש לכם קצבה מזכה והון פנוי שאינכם צריכים מיידית.
- אולי: אם אתם עומדים בגיל אך עדיין לא בטוחים לגבי תנאי הקצבה או רמת הנזילות שאתם צריכים.
- פחות מתאים: אם אתם צעירים מגיל 60 או מחפשים פתרון ללא חשיפה לשוק ההון.
היתרונות של תיקון 190
1. חיסכון משמעותי במס רווחי הון
בהתקיים תנאי הדין, משיכה הונית של כספי קצבה מוכרת לפי תיקון 190 חייבת במס של 15% על הרווח הנומינלי, ואילו קצבה מוכרת לאחר גיל 60 עשויה להיות פטורה ממס. במוצרים שבהם המס הוא 25% על רווח ריאלי בסיס המס שונה, ולכן אין יתרון מס מובטח ללא חישוב התשואה והאינפלציה.
2. אין תקרת הפקדה
בניגוד לקרן השתלמות (שיש לה תקרת הפקדה שנתית) או לסעיף 47 (הגבול לניכוי מס), תיקון 190 מאפשר להפקיד כל סכום - גם מיליוני שקלים. זה הופך אותו לאטרקטיבי במיוחד עבור מי שקיבל ירושה גדולה, תמורת מכירת דירה, פיצויים ממעסיק וכדומה.
3. גמישות - הון או קצבה
אפשרות המשיכה כסכום חד-פעמי תלויה בגיל, בקצבה המזערית, בסיווג הכספים ובתנאי הדין. כאשר חל מס של 15% על הרווח הנומינלי, הוא אינו בהכרח נמוך ממס של 25% על הרווח הריאלי במוצר חלופי.
4. ניהול גמיש - ניוד ושינוי מסלולים ללא מס
ניתן לנייד את הקופה ממנהל למנהל ולשנות מסלולי השקעה בלי שזה ייחשב "אירוע מס". כך שומרים על הגמישות מבלי לשלם מחיר על שינוי דעה.
5. כיסוי ביטוחי אפשרי
בחלק מהקופות ניתן לצרף כיסוי ביטוחי (אובדן כושר עבודה, שארים) גם בגיל מתקדם יחסית - יתרון שאינו קיים בפיקדון בנקאי.
החסרונות והמגבלות של תיקון 190
1. תנאי הכניסה - קצבה מזכה
למשיכה הונית של כספים המסווגים כקצבה מוכרת במס של 15% על הרווח הנומינלי נדרשים, בין היתר, גיל 60 וקבלת קצבה ממקור פנסיוני מוכר בסכום המזערי — 5,306 ש"ח לחודש בשנת 2026. קצבת אזרח ותיק מביטוח לאומי אינה נכללת בקצבה זו. קצבה מוכרת המשולמת לאחר גיל 60 יכולה להיות פטורה ממס בהתאם לדין; אין לבלבל בינה לבין תנאי המשיכה ההונית.
2. נזילות מוגבלת בגיל צעיר יחסית
ניתן להפקיד לקופת גמל גם לפני גיל 60, אך ההפקדה כשלעצמה אינה מקנה נזילות. לפני הפקדה יש לבדוק את תנאי המשיכה, את סיווג הכספים ואת הצורך בכסף זמין; משיכה שלא כדין עלולה להיות חייבת במס שונה וגבוה יותר.
3. חשיפה לתנודתיות שוק ההון
בניגוד לפיקדון בנקאי מובטח - הכסף בקופת גמל חשוף לתנודות שוק ההון. חוסכים ששומרים על הון שנצבר לאורך שנים עלולים לחוש חוסר נוחות עם ירידות זמניות.
4. אורך חיים הולך וגדל של הכספים
אם בוחרים בקצבה - היא תישלם לכל החיים. זה יתרון מחד (לא "נגמר הכסף"), אך חיסרון מאידך - אם נפטרים בשנים הראשונות, היורשים לא מקבלים את מלוא הצבירה אלא את מה שנקבע מראש.
מתי תיקון 190 פחות כדאי?
למרות היתרונות, יש מצבים שבהם תיקון 190 אינו הבחירה הראשונה:
- אין לכם קצבה מזכה – ולכן לא תהנו מהפטור המלא במשיכה כקצבה
- אתם צריכים נזילות גבוהה מאוד בטווח קצר
- אתם לא רוצים כלל חשיפה לשוק ההון ומעדיפים ודאות מלאה
במצבים כאלה, ייתכן שפוליסת חיסכון, קרן כספית או אפילו פיקדון יהיו מתאימים יותר, לפחות לחלק מהכסף.
כדאי גם להשוות מול פתרונות אחרים כמו: פוליסת חיסכון
לסיכום - מי כדאי שייכנס לתיקון 190?
| פרופיל חוסך | מתאים לתיקון 190? | הסבר |
|---|---|---|
| גמלאי עם קצבה מזכה + הון פנוי גדול | ✅ כן מאוד | נהנה מפטור מלא ממס |
| גמלאי ללא קצבה מזכה | ⚠️ חלקית | יהנה מ-15% בלבד |
| מי שמכר דירה / קיבל ירושה | ✅ כן | ניתן להפקיד סכומים גדולים ללא תקרה |
| שכיר לפני פרישה (גיל 55-60) | ⚠️ לבדוק | תלוי בתנאי הפרישה |
| צעיר מתחת לגיל 60 | ❌ לא רלוונטי | תיקון 190 מיועד לגיל 60+ |
משקיעים מתקדמים יכולים לשקול גם: קופת גמל IRA במסגרת תיקון 190
שאלות נפוצות
האם אפשר לפתוח קופת תיקון 190 ולהמשיך לעבוד?
כן. ניתן להפקיד לקופת גמל ולהמשיך לעבוד. תנאי ההפקדה שונים מתנאי המשיכה: משיכה הונית במס של 15% על הרווח הנומינלי מכספי קצבה מוכרת מחייבת, בין היתר, גיל 60 וקצבה מזערית ממקור פנסיוני מוכר, בכפוף לדין ולסיווג הכספים.
האם דמי הניהול של תיקון 190 גבוהים יותר?
לא בהכרח. דמי הניהול בקופת גמל לתיקון 190 זהים לאלה של קופת גמל רגילה. עם זאת, ניתן להפחית אותם על ידי ניהול עצמאי (IRA) או ניהול משא ומתן עם המנהל.
לא בטוחים אם תיקון 190 באמת מתאים לכם? בדיקה קצרה יכולה לחסוך טעות מס יקרה ולעזור להבין אם אתם זכאים להטבה המלאה.
בדיקת זכאות לתיקון 190למידע רשמי נוסף, ניתן לעיין באתר רשות שוק ההון .
לא נמצאו כותרות בעמוד הזה
אורטל שמש ברקי
כתבות נוספות בנושא קופות גמל
מדריכים וכתבות נוספים שיכולים לעזור לכם להעמיק בנושא ולקבל החלטה מושכלת יותר.
משיכת קופת גמל ללא מס
משיכת קופת גמל ללא מס – מתי זה אפשרי? מדריך על כספי תגמולים, פיצויים, קופת גמל להשקעה, תיקון 190, פטורים, מס 35% ומה לבדוק…
קראו עוד ←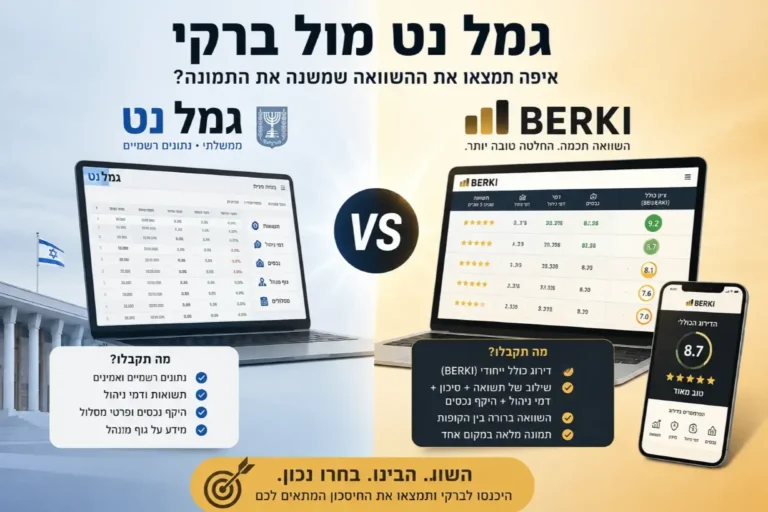
גמל נט מול ברקי: למה נתונים רשמיים הם רק השלב הראשון בבחירת קופה
גמל נט מציג נתונים רשמיים על קופות גמל וקרנות השתלמות, אך לא מדרג או מפרש אותם. כך ברקי מוסיפה דירוג משולב לפי תשואה, סיכון,…
קראו עוד ←
מסלול הלכה קופת גמל – השוואת תשואות ודמי ניהול
מסלול הלכה בקופת גמל מנוהל בהתאם להלכה היהודית. השוואת תשואות, דמי ניהול ובתי ההשקעות המובילים במסלול הכשר.
קראו עוד ←


